Фьючерсы на GPU: как вычислительные мощности становятся биржевым товаром

На Нью-Йоркской товарной бирже (NYMEX), входящей в CME Group, должны начаться торги первыми фьючерсами на стоимость аренды вычислительных мощностей для ИИ на регулируемой американской бирже. Один контракт – это месяц аренды одного графического процессора Nvidia H100 или B200. Изначально их планировали запустить 5 октября 2026 года, но 21 сентября Комиссия по торговле товарными фьючерсами (Commodity Futures Trading Commission, CFTC) продлила проверку контрактов до 9 ноября.
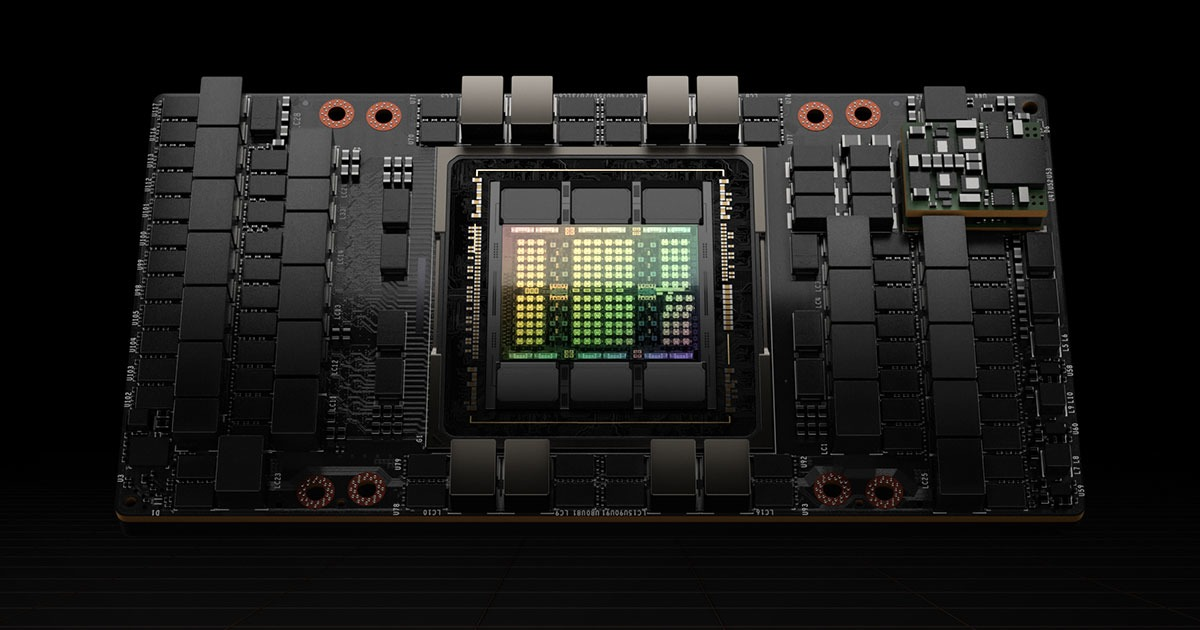
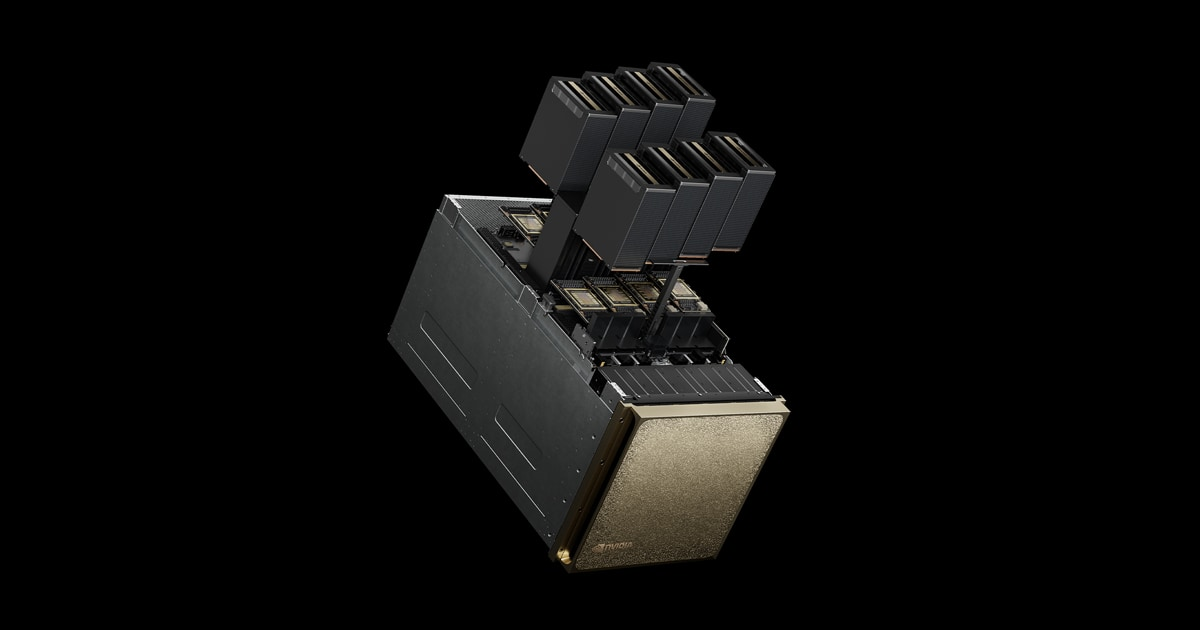
Сверху – чип Nvidia H100, снизу – Nvidia B200
Глава CME Терри Даффи назвал compute (вычислительные мощности) «нефтью XXI века». Энтузиазм разделяет и регулятор: председатель CFTC Майкл Селиг заявил, что «Америка не выиграет гонку ИИ без развитого рынка деривативов на compute». Вместе с этим заявлением CFTC открыла публичные консультации о том, как такие контракты вписываются в законодательство о фьючерсах. Комментарии принимаются до 20 октября.
Эти консультации и стали одной из причин переноса. CME подала контракты на одобрение 11 августа, и на проверку у CFTC было 45 дней. Для новых и сложных продуктов правила CFTC позволяют продлить этот срок еще на 45 дней, и регулятор этим воспользовался, сославшись в том числе на незавершенные консультации. Если до 9 ноября CFTC не заявит о неодобрении, контракты будут считаться одобренными, а продлить проверку еще раз можно только с согласия биржи. Но и тогда 9 ноября – это конец проверки, а не дата запуска.
Это третья статья из нашего цикла про неоклауды. В первой статье мы разобрали, откуда взялись неоклауды и почему за несколько лет на пустом месте возник рынок с контрактами на сотни миллиардов долларов. Во второй статье мы рассмотрели договоры, по которым неоклауды продают вычислительные мощности своим клиентам, и увидели, что ни один из них не ссылается на рыночную цену. Здесь посмотрим, как продукт этого рынка, час работы GPU, становится биржевым товаром.
Коротко напомним, кто есть кто
На рынке аренды вычислительных мощностей есть как минимум три типа продавцов.
Гиперскейлеры (hyperscalers) – это крупнейшие публичные провайдеры облачных вычислений: Amazon Web Services (AWS), Microsoft Azure и Google Cloud, а на рынке GPU к ним обычно добавляют Oracle Cloud. У каждого сотни собственных дата-центров, собственные чипы (Google TPU, Amazon Trainium) и сотни сервисов поверх «железа», и GPU для них – один из множества продуктов. По оценке Epoch AI, эти компании вместе с Meta, которая строит мощности для себя, контролировали около 71% мировых вычислительных мощностей для ИИ на конец 2025 года.
Неоклауды (neoclouds) – специализированные провайдеры вычислительных мощностей на базе GPU для ИИ. CoreWeave, Nebius, Crusoe, Lambda, Nscale, Fluidstack покупают GPU десятками тысяч и продают мощность по часам или по многолетним контрактам, как правило, в виде «голого железа» (bare metal), без надстроек гиперскейлеров.
Маркетплейсы (compute marketplaces) – площадки, которые не владеют GPU, а сводят продавцов и покупателей: Vast.ai, RunPod, SF Compute, Compute Exchange, Prime Intellect. Объемы небольшие по сравнению с многолетними контрактами неоклаудов, но у маркетплейсов есть свойство, важное для нашей истории – цены на них видны каждый день.
В качестве покупателей выступают разработчики моделей вроде OpenAI и Anthropic, корпорации, квант-фонды, стартапы, правительства.
GPU-час и четыре способа его купить
Единицей товара на этом рынке является GPU-час – один графический процессор (например, Nvidia H100), работающий на клиента в течение одного часа. В реальности GPU арендуют не по одному, а узлами по восемь штук и кластерами из сотен узлов, но цена все равно котируется за один GPU-час. Для краткости мы говорим об «аренде», хотя юридически, как мы показали во второй статье, такие договоры чаще оформляются как вычислительные услуги, а не аренда оборудования.
Над GPU-часом есть еще один слой – токены. Токен – это единица текста, которой оперирует языковая модель: слово, часть слова или знак препинания. Например, когда вы отправляете запрос в ChatGPT, модель сначала «читает» ваш текст, разбитый на токены, а затем «пишет» ответ, тоже токен за токеном.
Доступ к моделям продается не за время работы чипа, а за объем обработанного текста – X долларов за миллион входных токенов и Y долларов за миллион выходных. Так продают свои модели OpenAI и Anthropic, и так же торгуют чужими открытыми моделями специализированные сервисы вроде Fireworks, Together AI или Baseten, которые сами не обучают модели, а разворачивают готовые модели на арендованных GPU. То есть один и тот же GPU-час можно продать двумя способами: как час аренды или как токены, которые этот GPU за час произвел.
Между двумя единицами нет фиксированного курса. Узел из восьми H100 у разных провайдеров стоит от $15 до $100 в час, и один провайдер выжмет из него десятки миллионов токенов в час, а другой – в разы меньше, потому что у него хуже софт. Индексы существуют на оба слоя, и обе компании, рассчитывающие индексы, о которых пойдет речь ниже, публикуют и цену GPU-часа, и цену токенов. В этой статье речь пойдет о первом слое.
Как мы писали во второй статье, купить GPU-час можно в четырех коммерческих форматах, и с точки зрения цены они устроены по-разному.
В биржевом смысле слова (не путать с прерываемой мощностью) первые два формата – это спот, то есть сделки здесь и сейчас по сегодняшней цене: клиент включил карту, поработал час и заплатил столько, сколько она стоила в этот час. На следующий день цена может быть другой.
Резервирование и долгосрочный контракт устроены иначе. Экономически это похоже на аренду квартиры на год вместо гостиницы посуточно. Клиент бронирует определенное количество процессоров на определенный срок и платит за весь этот срок независимо от того, сколько часов он реально их использовал. Взамен он получает две вещи: гарантию, что мощность будет ему доступна, и цену ниже прайс-листа.
Крупные сделки, такие как контракты Microsoft с CoreWeave, Meta с Nebius или Anthropic с Lambda, представляют собой долгосрочные контракты на десятки тысяч процессоров. Цена в них зафиксирована на весь срок или пересматривается по согласованной формуле, но, как мы видели в предыдущей статье, ни в одном из раскрытых договоров она не привязана к рыночному индексу.
При этом у всех этих договоров, как и у большинства других коммерческих договоров, есть общая проблема – риск дефолта или неплатежеспособности другой стороны. Неоклауд рассчитывает, что клиент будет платить весь срок договора, а клиент рассчитывает, что неоклауд все это время будет поддерживать кластер в рабочем состоянии. Обанкротится ли одна из сторон через год, не знает никто, и, если это произойдет, второй стороне останется только очередь кредиторов. Кармен Ли, основатель Silicon Data, называет этот встроенный в каждый договор кредитный риск главной проблемой сегодняшнего рынка вычислительных мощностей. Ниже мы увидим, как биржа отделяет от этого риска защиту цены.
Один и тот же GPU, десяток разных цен
Возьмем час аренды Nvidia H100, самого ходового чипа ИИ-бума, по состоянию на 5 октября 2026 года – день, на который изначально был назначен запуск фьючерсов CME. Самые высокие цены у гиперскейлеров. Azure стоит $12,29, Google Cloud – $11,06, AWS – $6,88. Это расчетные цифры: флагманскими конфигурациями у всех троих являются узлы из восьми карт, и цену узла (у Azure – $98,32 в час) приходится делить на восемь.
Неоклауды предлагают цены ниже. CoreWeave – $6,16, Lambda – $3,99, Nebius – $4,50. Это тоже ориентировочный прайс-лист, то есть цены, с которых начинаются переговоры.
Индексы, о которых мы поговорим далее, показывают еще меньше. Silicon Data по неоклаудам – $2,81, Ornn по исполненным сделкам – $2,52. Разница между прайс-листом неоклауда и индексом как раз и есть та скидка, которую в публичных источниках не видно.
Самые низкие цены можно найти на маркетплейсах. На Vast.ai частные владельцы сдают такие же карты около $1,80, причем цена там меняется в течение дня, как на бирже.
Разница между верхом и низом – почти в семь раз, и это за один и тот же чип.
Схема 1. Час аренды Nvidia H100 на 5 октября 2026 года
Разницу в цене можно объяснить тем, что, например, в цене Azure сидят сервисы и гарантии, а на Vast.ai вы арендуете чью-то карту вообще без гарантий. Но большая часть разрыва не про качество, а про непрозрачность.
Прайс-лист гиперскейлера – это цена, по которой не платит ни один крупный клиент. Цены в крупных сделках конфиденциальны. Даже в раскрытых в EDGAR договорах их скрывают, и реальные условия не видит никто, кроме сторон. Симеон Бочев, сооснователь маркетплейса Compute Exchange, рассказывал о стартапе, который по совету доверенного консультанта купил мощность у его же компании на 30-40% дороже рынка. Без публичного ориентира такую переплату просто не видно.
Почему compute вообще так трудно оценить?
Любой биржевой товар начинается со стандарта. У нефти это плотность и содержание серы, у пшеницы – класс, у меди – чистота. Различий внутри одного стандарта почти не остается, поэтому одна цифра честно описывает весь рынок.
У GPU-часа таких измерений десяток, и каждое двигает цену: поколение и модель чипа, объем памяти, форм-фактор (SXM дороже PCIe того же чипа), скорость связи между картами, размер кластера, срок аренды, тип провайдера, география и уровень сервиса.
К этому добавляются два свойства, которых нет ни у одного классического сырья.
- GPU-час нельзя хранить. Неиспользованный час пропадает навсегда, как пустое место в самолете. Купить дешево сегодня, положить на склад и продать через год не получится.
- Устаревание процессоров. Nvidia выпускает новое поколение чипов каждые 12-18 месяцев (A100, H100, H200, B200 и B300, а с 2026 года – Vera Rubin), и каждое сдвигает предыдущее вниз по ценовой лестнице. Трехлетний контракт на H100 переживет два поколения.
Отсюда и колебания в цене. На пике дефицита 2023-2024 годов час H100 стоил $7-10. К 2025 году предложение догнало спрос: AWS одним объявлением срезала цену своих H100-инстансов на 44%, а по данным Silicon Data, с сентября 2024 года по февраль 2025 года ставки на H100 у неоклаудов упали на 45%. В 2026 году цены, напротив, развернулись вверх: по индексу SemiAnalysis, годовые ставки на H100 выросли с $1,70 в октябре 2025 года до $2,35 в марте 2026 года, почти на 40%, потому что инференс и агентные сценарии съели мощность быстрее, чем достроились дата-центры. Дорожают и прайс-листы неоклаудов: с 1 октября 2026 года Nebius второй раз за три месяца повысила on-demand цены, и H100 подорожал примерно на 17%.
Индекс, или как тысячи цен превращаются в одно число
Как свести к одной цифре продукт с десятком измерений? Индустрия выработала три метода, и все три позаимствованы у сырьевых бенчмарков.
- Индекс на конкретный чип, а не на вычислительные мощности в целом. H100 отдельно, B200 отдельно, A100 отдельно. Ровно так устроена нефть, где Brent и WTI – это разные сорта и разные контракты. Теоретически можно было бы построить «единицу compute», пересчитав все чипы через производительность, но для хеджа цены в контракте нужна защита конкретного чипа, а не абстракции. Поэтому единого индекса на мощности для ИИ нет и, скорее всего, не будет.
- Нормализация к эталону. Каждое наблюдение приводится к «эталонному H100-часу» с поправками на форм-фактор, срок, размер кластера, тип сети, фактическую производительность и географию, после чего отсекаются выбросы. Это прямой аналог дифференциалов качества в нефти, где к цене эталонного сорта применяют надбавку или скидку за плотность и содержание серы, только измерений здесь больше.
- Сегментация. Индекс по неоклаудам и индекс по гиперскейлерам публикуются раздельно, чтобы разрыв между ними был виден, а не усреднен. Без этого разделения среднее по рынку описывало бы несуществующего покупателя, который платит и $7 за карту, и $2,80.
Кто считает индекс: Silicon Data v. Ornn
Основные индексы, на которые ориентируются биржи, рассчитывают две компании – Silicon Data и Ornn.
Silicon Data основала в 2024 году Кармен Ли, до этого отвечавшая в Bloomberg за партнерства по данным. В августе 2026 года компания закрыла раунд на $30,5 млн во главе с Valor Atreides AI Fund, и среди участников оказались торговые дома DRW и Jump, а также сама CME Group. Компания публикует индекс SDH100RT с мая 2025 года и строит его на широкой выборке наблюдений, включая прайс-листы, цены маркетплейсов, брокерские продажи кластеров и частные сделки (около 150 тысяч записей в день с 50-100 платформ). Отдельно считаются индексы по неоклаудам и по гиперскейлерам, а в семейство входят H100, H200, A100, B200, B300 и AMD MI300X. Биржевым партнером, разумеется, является CME.
Ornn основали выпускники MIT Куш Бавария и Уэйн Нелмс, а в июне 2026 года компания привлекла $33 млн от a16z crypto и Galaxy. Ornn публикует индекс OCPI с октября 2025 года и строит его принципиально иначе: в него попадают только исполненные сделки по on-demand аренде, которые Ornn собирает у сети провайдеров по всему миру. Биржевым партнером является Intercontinental Exchange (ICE), которая в мае 2026 года объявила собственную линейку фьючерсов на H100, H200, B200 и RTX 5090. Первыми в очереди стоят контракты на H100 и B200, но дату листинга ICE пока не назначила и ждет завершения консультаций CFTC.
Ornn – не единственный партнер ICE: в июле 2026 года биржа объявила еще и фьючерсы на индекс COIL компании NATIVX, который приводит цены вычислений к единице потребляемой энергии. В сентябре о своих фьючерсах объявила и Nodal Exchange, на которую приходится большая часть открытых позиций по фьючерсам на электроэнергию в Северной Америке, вместе с провайдером индексов Compute Desk.
Зачем рынку цена, если она есть в каждом договоре?
Цена сделки и цена рынка – разные вещи. Цена в контракте говорит, сколько вы договорились платить. Она не говорит, сколько это стоит на рынке сегодня, сколько будет стоить через год и хорошо ли вы договорились. Тысяча частных цен в тысяче частных договоров – это не цена рынка, а шум, из которого цену рынка еще нужно извлечь.
Ближайшая аналогия – валютный курс. У каждого обменника свой курс на табло, и тем не менее существует курс центрального банка – сводное число, рассчитанное из множества сделок, а половина договоров написана как «оплата по курсу на дату платежа». Индекс на compute нужен ровно для того же.
Кому нужен индекс?
Сторонам договора. Неоклауд предлагает $2,50 в час – хорошо это или плохо? Без ориентира ответить невозможно, и выигрывает тот, у кого больше насмотренность или есть эксклюзивный доступ к широкой выборке сделок. Индекс уравнивает стороны в переговорах. Кроме того, он дает точку отсчета для формулы в договоре. Вместо «твердые $2,50 на два года» можно написать «индекс минус 10%», и цена будет двигаться вместе с рынком.
Кредиторам неоклаудов. Банк профинансировал запуск неоклауда и хочет понимать, сколько будут приносить купленные на его средства GPU. Ведь доход от предоставления GPU в аренду – это главный денежный поток, под который он предоставляет финансирование. Об этом мы поговорим ниже, а подробнее – в следующей статье цикла.
Инвесторам на публичных рынках, аудиторам и налоговым органам. Оценка CoreWeave на бирже в первом приближении – это флот, умноженный на рыночную ставку аренды. Тест на обесценение, оценка залога и трансфертное ценообразование тоже требуют независимой цены, а не цифры, которую назвала сама компания.
Судам. Убытки от непоставки считаются как разница между договорной и рыночной ценой. До 2025 года истцу, у которого сорвали поставку мощности, доказывать рыночную цену GPU-часа было попросту нечем.
Как работает фьючерс на GPU-час
Фьючерс (futures) – это стандартный биржевой договор о покупке или продаже товара в определенный месяц в будущем по цене, о которой стороны договариваются сегодня. Индекс в этой конструкции – не сам товар, а линейка: в конце месяца биржа берет среднее значение индекса и по нему рассчитывает, кто кому сколько должен. Так что, когда мы говорим «фьючерс на GPU-час», речь идет о фьючерсе на индекс цены GPU-часа.
CME уже подала спецификацию контракта в CFTC. Контракты называются Silicon Data H100 Rental Index Futures и Silicon Data B200 Rental Index Futures, коды GPU1 и GPU2. Один контракт – это 730 GPU-часов, то есть один чип на один месяц. Цена котируется в долларах за GPU-час, минимальный шаг – один цент, или $7,30 на контракт. Биржа листит 36 месячных контрактов подряд, то есть форвардную кривую на три года. Расчет только денежный: по среднему арифметическому дневных значений индекса Silicon Data по неоклаудам в США (on-demand) за все рабочие дни месяца контракта.
Разберем на примере (компании вымышленные)
Texas Compute – неоклауд с двумя тысячами H100, купленных в кредит под 10%. Большая часть мощностей сдается по коротким контрактам, и выручка каждый месяц зависит от рынка. Банк при рефинансировании поставил условие: покажите, что выручка на 2027 год не упадет ниже $2,30 за час, – и ставка снизится до 8%.
Nova Labs – стартап, который в марте 2027 года планирует месячный прогон на ста H100 и заложил в бюджет $2,50 за час. Если рыночная цена уйдет к $3,50, бюджет не сойдется.
Ни один из них не торгует на бирже напрямую, обоим нужен клиринговый брокер (futures commission merchant). Они подписывают с ним договор о фьючерсном счете и вносят деньги. Сам биржевой контракт при этом не двусторонний документ, а стандартные условия из правил NYMEX, одинаковые для всех.
В первый день торгов Texas Compute выставляет в биржевой стакан (order book) заявку «продать 100 контрактов GPU1 на март 2027 года по $2,50». Nova Labs в тот же день выставляет заявку «купить 100 контрактов по $2,50». Торговая система сводит их анонимно. Сразу после этого происходит новация (novation), и клиринговая палата CME встает между сторонами. Теперь у каждой стороны контракт с клирингом, а друг другу они ничего не должны. Если стартап обанкротится, неоклауд все равно получит свое: убыток покроет маржа стартапа, затем его брокер, а в крайнем случае – гарантийный фонд клиринговой палаты.
Экономически неоклауд сказал «обязуюсь в марте продать 73 000 GPU-часов по $2,50», а стартап – «обязуюсь купить». Стоимость позиции – $182 500. Каждая сторона блокирует на счете начальную маржу (initial margin), обеспечение порядка 10-20% от этой суммы, размер которого устанавливает биржа.
Далее каждый вечер биржа определяет цену мартовского контракта по сделкам дня и переводит разницу между счетами.
Через месяц Nvidia показала следующее поколение чипов, ожидания по H100 упали, мартовский контракт стоит $2,20. На счет неоклауда зачислено $21 900, со счета стартапа списано столько же.
Еще через месяц случился всплеск спроса на инференс, контракт стоит $2,80, теперь уже неоклауд в минусе на те же $21 900, и брокер требует пополнить счет. Это margin call. Если денег нет, брокер вправе принудительно закрыть позицию, и хедж исчезнет. Ежедневный пересчет не меняет итог, но меняет момент оплаты, и для хеджера с дорогим долгом и без кассового резерва это реальная проблема.
В марте 2027 года каждый рабочий день Silicon Data публикует индекс. Допустим, среднее за месяц вышло $2,00, и 31 марта позиция закрывается по этой цене. Итог – в таблице.
Результат по счету в каждой строке накопленный и считается от цены сделки $2,50, а не от предыдущего дня.
А теперь самое важное – что происходило в это время в реальном мире.
Texas Compute в марте сдавала захеджированную сотню карт по рыночной цене, для простоты равной индексу, $2,00 и заработала $146 000. Прибавляем $36 500 с биржи и получаем $182 500, ровно $2,50 за час.
Nova Labs арендовала сто карт у одного из неоклаудов по $2,00 за те же $146 000, отдала $36 500 по фьючерсу – итого $182 500 (те же $2,50).
Если бы индекс вышел $3,00, все развернулось бы зеркально, и у обоих снова получилось бы $2,50 (см. таблицу). Никто не выиграл и не проиграл в бизнес-смысле, обе стороны купили определенность.
Три уточнения к примеру. В реальности на другой стороне стакана чаще стоит не стартап, а маркетмейкер вроде DRW или Jump (оба инвестируют в Silicon Data), так что хеджеру не нужно искать контрагента с зеркальной потребностью. Держать контракт до расчета необязательно: позицию можно закрыть в любой день обратной сделкой. А чтобы выполнить условие банка, Texas Compute продала бы такие контракты на каждый месяц 2027 года и на всю спотовую часть флота, но механика от этого не меняется.
Почему деньгами, а не GPU
Обратите внимание, что в примере выше в марте никто никому не поставил ни одной карты. Texas Compute сдавала GPU реальным клиентам, Nova Labs арендовала у реального провайдера, а биржа только перевела деньги между счетами. Это расчетный контракт (cash-settled), в отличие от поставочного (physically settled), по которому продавец обязан реально поставить товар, как во фьючерсах на нефть WTI на той же NYMEX. Все объявленные контракты на GPU расчетные: для поставки бирже пришлось бы описать в правилах эталонную поставку (какой узел, какая сеть, как передать доступ, что считается простоем), и каждый пункт стал бы источником споров.
Расчетный контракт обходит все это. Биржа отвечает только за то, чтобы честно посчитать среднее индекса. Цена вопроса – базисный риск, к которому мы вернемся в следующем разделе.
Что можно застраховать, а что нельзя
Не любой риск можно и нужно страховать. Хедж – это биржевая позиция, которая компенсирует уже существующий риск. Если риска нет, хедж превращается в спекулятивную ставку на цену. Возьмем те же сто H100 из флота Texas Compute и посмотрим на четыре ситуации.
1. Твердый договор на два года по $2,00 на все сто карт
Ценового риска по выручке нет, клиент платит $2,00 при любом индексе. Продавать фьючерсы не нужно, и вот что произойдет, если неоклауд все же продаст сто контрактов, допустим, по $2,00.
При индексе $1,20 он получит по договору $146 000 и еще $58 400 по фьючерсам, то есть заработает на падении. При индексе $3,00 он получит те же $146 000 по договору и заплатит $73 000 по фьючерсам, то есть потеряет половину выручки. Фьючерсы ничего не компенсируют, потому что компенсировать нечего.
Это классическая ошибка, и одна из причин, по которой банки в кредитных договорах ставят не только минимум, но и потолок на объем хеджирования.
2. Договор привязан к индексу («индекс минус 20%»)
Теперь выручка плавающая, и фьючерсы уместны. Но продавать нужно не сто контрактов, а восемьдесят, поскольку договор передает неоклауду 80% движения индекса, и компенсировать нужно столько же.
Коэффициент хеджа равен множителю в формуле договора. Такой хедж точен по построению: и выручка, и фьючерс двигаются от одного и того же числа, если договор ссылается на тот же индекс, что и биржевой контракт.
3. Пятьдесят карт сданы, пятьдесят простаивают
Простаивающие GPU хеджировать можно и нужно. Риск здесь реальный, поскольку рано или поздно эти GPU сдадут, но по той цене, какая будет на рынке в тот момент, и если рынок упадет, выручка упадет вместе с ним. Это упреждающий хедж (anticipatory hedge), так нефтяник страхует еще не добытую нефть, а фермер – еще не собранный урожай.
Вопрос только в объеме. Один контракт – это 730 GPU-часов, то есть одна карта, работающая без остановки весь месяц, а простаивающая карта на споте продает, скажем, 80% своих часов (между клиентами бывают пустые дни, часть времени уходит на обслуживание).
Значит, хеджировать нужно не пятьдесят карт, а те часы, которые эти карты реально продадут: 50 × 730 × 0,8 = 29 200 часов, или сорок контрактов. Если неоклауд ждет загрузку в 60%, правильный ответ – тридцать контрактов.
При сомнениях лучше округлять вниз: каждый лишний контракт – это проданные фьючерсы, за которыми не стоит выручка, и при росте рынка по ним придется платить из собственных средств.
Если же на эти карты найдется клиент с твердой ценой, риск исчезает, и фьючерсы на тот же объем нужно выкупить в тот же день, иначе неоклауд снова становится спекулянтом.
4. Кредит от банка на пять лет, договор аренды на два года
Первые 24 месяца выручка зафиксирована договором, а дальше ее определяет рынок. Неоклауд может продать фьючерсы на месяцы с 25-го по 36-й, но по той цене, которую дает форвардная кривая на эти месяцы, а не, например, по $2,00. Дальше 36-го месяца биржевого инструмента пока что нет.
Что остается незастрахованным во всех четырех случаях
Базисный риск. Расчет идет по on-demand значению индекса H100 в США, а кластер может стоять в Финляндии, с дорогим интерконнектом и сдаваться по трехлетнему контракту. Хедж закроет общее движение рынка, но не разницу между вами и эталоном.
Устаревание. Контракты листятся на 36 месяцев вперед, а за три года H100 отстанет от актуального поколения на несколько ступеней.
Кассовый разрыв. Проданные фьючерсы на 2029 год начинают жить с первого дня, и если в 2027 году рынок пойдет вверх, по ним будут списания, а компенсирующая выручка придет только в 2029 году.
Объем. Фьючерс страхует цену часа, но не количество часов. Если карты продадут меньше часов, чем захеджировано, излишек становится ставкой на падение рынка, поэтому упреждающий хедж пересматривают вместе с прогнозом загрузки.
Зачем фьючерс банкам
В своих релизах CME называет пользователями контракта трейдеров, финансовые институты, разработчиков ИИ и облачных провайдеров. Но в подкасте Energy Gang Питер Кивей, глава энергетического направления CME, назвал главным интересантом совсем другую сторону – банки. По его словам, кредитуя нефтяника, банк первым делом смотрит на форвардную кривую. Чтобы понять, при чем здесь GPU, начнем с нефтяников.
Как нефтяники превращают хедж в кредит
Американские банки десятилетиями кредитуют добывающие компании под запасы (reserve-based lending). Банк берет инженерный отчет о запасах и умножает будущие баррели не на биржевую цену, а на свою консервативную прогнозную кривую (price deck), обычно на 10-20% ниже рынка. Получившаяся оценка залога и определяет размер кредита. Когда в 2014-2015 годах нефть упала с $90 до $40, банки пересчитали залоги, потребовали досрочного погашения, и за два следующих года больше сотни американских нефтяников ушли в банкротство.
В этой формуле есть рычаг, которым компания управляет сама. Для баррелей, на которые есть фьючерсы или свопы, банк подставляет не свой осторожный прогноз, а цену хеджа, поскольку она гарантирована клирингом. Компания, добывающая 10 000 баррелей в день при банковской цене $62, может продать фьючерсы на 6 000 баррелей по $74, и залог вырастет на десять с лишним процентов под тот же самый актив. Поэтому в типичном кредитном договоре нефтяника хедж не опция, а ковенант: обязанность держать страховку не менее чем на 50-75% добычи на два-три года вперед, но не более чем на 85-100%, чтобы страховка не превратилась в спекуляцию.
При этом хедж работает в обе стороны. В 2022 году, когда нефть ушла за $100, захеджированные сланцевики, по оценке Rystad Energy, отдали контрагентам больше $10 млрд, акционеры возмущались, но кредиты обслуживались как по расписанию. Хедж – это не способ заработать, а способ сделать денежный поток пригодным для кредита.
Что из этого переносится на GPU
Аналогия здесь точнее, чем кажется. Сланцевая скважина отдает большую часть нефти в первые год-два, потом добыча падает на 60-70%. GPU ведет себя так же: максимальную ставку он зарабатывает в первые год-два, потом уступает новому поколению. Инженерный отчет о запасах – это отчет о флоте GPU и подписанных на него контрактах. Кредиты CoreWeave под залог GPU и законтрактованной выручки – это кредит под запасы почти дословно.
Не хватало именно этого рычага – инструмента фиксации будущей цены аренды, который банк признает. Пока GPU сдан по контракту, банк считает по контрактной ставке, а после его окончания или на споте подставляет консервативный прогноз ставки с дисконтом к рынку, тот же price deck. Но любой прогноз нужно к чему-то привязать, а до появления индексов у GPU-часа не было публичной цены. Поэтому банки кредитовали в основном под уже подписанные контракты, а незаконтрактованные карты учитывали в залоге с большим дисконтом.
С фьючерсами неоклауд сможет захеджировать спотовую часть флота на три года вперед и прийти в банк с той же логикой, что нефтяник. Именно так устроено условие банка в нашем примере: Texas Compute показывает захеджированную выручку не ниже $2,30 за час, и ставка по кредиту снижается с 10% до 8%.
Узел из восьми H100 стоит около $400 000, и каждый процентный пункт ставки на эту сумму – это $4 000 в год, или около 8 центов на GPU-час при загрузке 70%. Два пункта из нашего примера – это около 16 центов, или примерно 6% индексной цены. А разрыв в доходности облигаций CoreWeave и гиперскейлеров, о котором мы писали в первой статье, составлял около четырех-пяти пунктов, то есть $0,30-0,40 на каждом GPU-часе.
Есть и участник второго порядка – энергетики. Генератор, чей инвестиционный проект зависит от дата-центров, получает с форвардной кривой сигнал, будет ли через три года спрос на его мегаватты, и может хеджировать газ, электричество и GPU одним пакетом. Электроэнергия – не самая большая статья в себестоимости GPU-часа, но волатильная, и ее вес будет расти, ведь когда сама карта окупилась, цену часа все сильнее определяют расходы на электричество.
Договоры неоклаудов после индекса
Индекс меняет не только финансирование, но и сам договор предоставления вычислительных мощностей. Твердые цены, скорее всего, никуда не исчезнут, поскольку короткие сделки и сделки с осторожными контрагентами останутся с фиксированной цифрой.
Но чем длиннее договор, тем сильнее давление в сторону формулы, и набор формул давно отработан на других рынках: «индекс минус 10%», коридор «индекс, но не ниже $1,60 и не выше $2,60», твердая цена с пересмотром раз в год по индексу, гибрид «70% объема по твердой цене, 30% по индексу». Причина в том, что при высокой волатильности твердая цифра на несколько лет вперед – это проигрыш для одной из сторон, и рано или поздно эта сторона начинает саботировать договор.
С появлением фьючерса договор предоставления вычислительных мощностей и управление ценовым риском разделяются на два независимых решения. Раньше единственный способ зафиксировать цену – договориться с контрагентом на твердую цифру. Теперь договор может быть плавающим, а каждая сторона отдельно решает на бирже, хочет ли она фиксации, и получает ее без кредитного риска контрагента.
Раньше твердая цена держалась на том, что провайдер опасался падения, а клиент – роста, и если оба ждали одного и того же, на фиксацию не соглашался кто-то один. Теперь сторонам не нужно зеркально бояться будущего, чтобы подписать контракт: провайдер может ждать роста и не хеджироваться вовсе, а клиент – купить фьючерсы на весь объем, не спрашивая другого.
Вместе с тем для юриста, который будет составлять такой договор, появляется набор новых вопросов:
- какой индекс использовать (провайдер, тикер, серия по неоклаудам или по гиперскейлерам, время публикации);
- как считается значение за период;
- что происходит, если индекс перестали публиковать или поменяли методологию (Silicon Data уже пересматривала методологию в декабре 2025 года);
- кто несет базисный риск, если кластер клиента отличается от эталонной спецификации индекса;
- кто и как разрешает спор о расчете.
Готовых форм пока нет, и первые договоры придется собирать вручную из наработок сырьевых и энергетических рынков. К этим вопросам мы вернемся в отдельной статье.
Что может пойти не так
Рынок, который пытается за три года пройти путь, занявший у нефти несколько десятилетий, неизбежно где-то споткнется.
- Ликвидность. Новый контракт может остаться «тонким», то есть иметь небольшую ликвидность. Крупные хеджи пойдут через внебиржевые свопы, а фрагментация по GPU, региону и типу сети раздробит биржевой объем на подрынки.
- Невозможность хранения. У нефти фьючерс привязан к споту через возможность купить и хранить сырье, а у вычислительных мощностей для ИИ форвардная кривая держится только на ожиданиях. Две недавние академические работы (Банди и Су, Ассоди) показывают, что стандартные модели ценообразования фьючерсов здесь напрямую не работают.
- Устаревание. Кто захочет держать длинную позицию по H100 на 2029 год, когда вот-вот выйдет Vera Rubin? По логике товара, который дешевеет с каждым поколением, дальние контракты должны стоить меньше ближних, и длинная позиция на 2029 год рискует уйти под воду с каждым новым анонсом Nvidia. Silicon Data, впрочем, при запуске своей форвардной кривой в апреле 2026 года отметила, что долгосрочные контракты почти не дисконтируются к on-demand, а иногда идут с премией, то есть рынок пока верит в дефицит сильнее, чем в удешевление.
- Манипулируемость данных. Часть входных данных индекса – прайс-листы, которые провайдеры сами администрируют, а несколько площадок несут большую долю сделок. CFTC в консультации прямо спрашивает, может ли провайдер сдвинуть индекс, поменяв выставленную ставку или перелив мощность на площадку-источник в окне наблюдения, и уместно ли вообще допускать контракт, расчет по которому идет из данных, которые CFTC не может проверить. Именно на эту консультацию CFTC сослалась, когда продлевала проверку контрактов CME. Прецеденты известны: скандал с LIBOR и проверки Еврокомиссии у нефтяных компаний и Platts в 2013 году по подозрению в искажении цен. Отдельный вопрос – независимость самих администраторов. Кармен Ли с октября 2025 года одновременно возглавляет Silicon Data и маркетплейс Compute Exchange, сооснователь которого Дон Уилсон основал торговый дом DRW и стоял у истоков самой Silicon Data, а CME теперь тоже акционер Silicon Data. У Ornn – собственная торговая площадка. Это не обвинение, а вопрос управления бенчмарком. В принципах IOSCO для финансовых индикаторов раздел о governance стоит первым, а конфликтам интересов администратора посвящен отдельный принцип.
- Гиперскейлеры вне игры. На конец 2025 года около 71% мировых мощностей для ИИ контролировали гиперскейлеры и Meta, которые либо используют их сами, либо продают по конфиденциальным контрактам. Индекс видит их прайс-листы, но не сделки. Гиперскейлеры могут не прийти на этот рынок вовсе или прийти со своими излишками, когда достроят новые кампусы.
- Два индекса – два числа. Даже на спокойном рынке Silicon Data и Ornn заметно расходятся и могут меняться местами: в середине сентября 2026 года Silicon Data был на 14 центов ниже Ornn, а 5 октября уже на 29 центов выше (Silicon Data – $2,81, Ornn – $2,52). К 9 октября разрыв сократился до 6 центов (у Silicon Data $2,85, у Ornn $2,79). Исследователи HEC Montréal подсчитали, что недельные изменения двух индексов H100 коррелируют всего на 0,17, то есть один почти не страхует движение другого. В стрессовой ситуации разрыв вырастет, и хедж на одной бирже против договора, привязанного к другому индексу, окажется неточным.
Что дальше
Кармен Ли назвала этот рынок «гигантским младенцем» (giant baby). Все понимают, что он вырастет, но расти ему приходится в темпе, который задает сжатый до предела инвестиционный цикл ИИ.
Останется ли у рынка один эталон, как Brent у нефти, или он раздробится по чипам, регионам и площадкам – вопрос открытый. Но большая часть пути уже пройдена – за три года вычислительная мощность превратилась из строки в счете за облако в товар с собственной публичной ценой и индексом. Биржи уже подготовили контракты на нее и ждут решения регулятора. Когда они заработают, начнется работа юристов, которые будут вписывать этот индекс в договоры на вычислительные мощности и кредитные соглашения.
Закрытая рассылка о праве и сделках в эпоху технологического суверенитета
Подписаться


Контакты


Москва, 109147, Россия