
Прародители современных дата-центров появились в 1940-х годах вместе с первыми электронными компьютерами. Одним из самых известных был ЭНИАК (от англ. Electronic Numerical Integrator and Computer), представленный публике в 1946 году в Университете Пенсильвании. ЭНИАК весил десятки тонн и занимал целое помещение. Одной из его основных задач был расчет артиллерийских таблиц, который до этого выполнялся людьми вручную с помощью арифмометров.
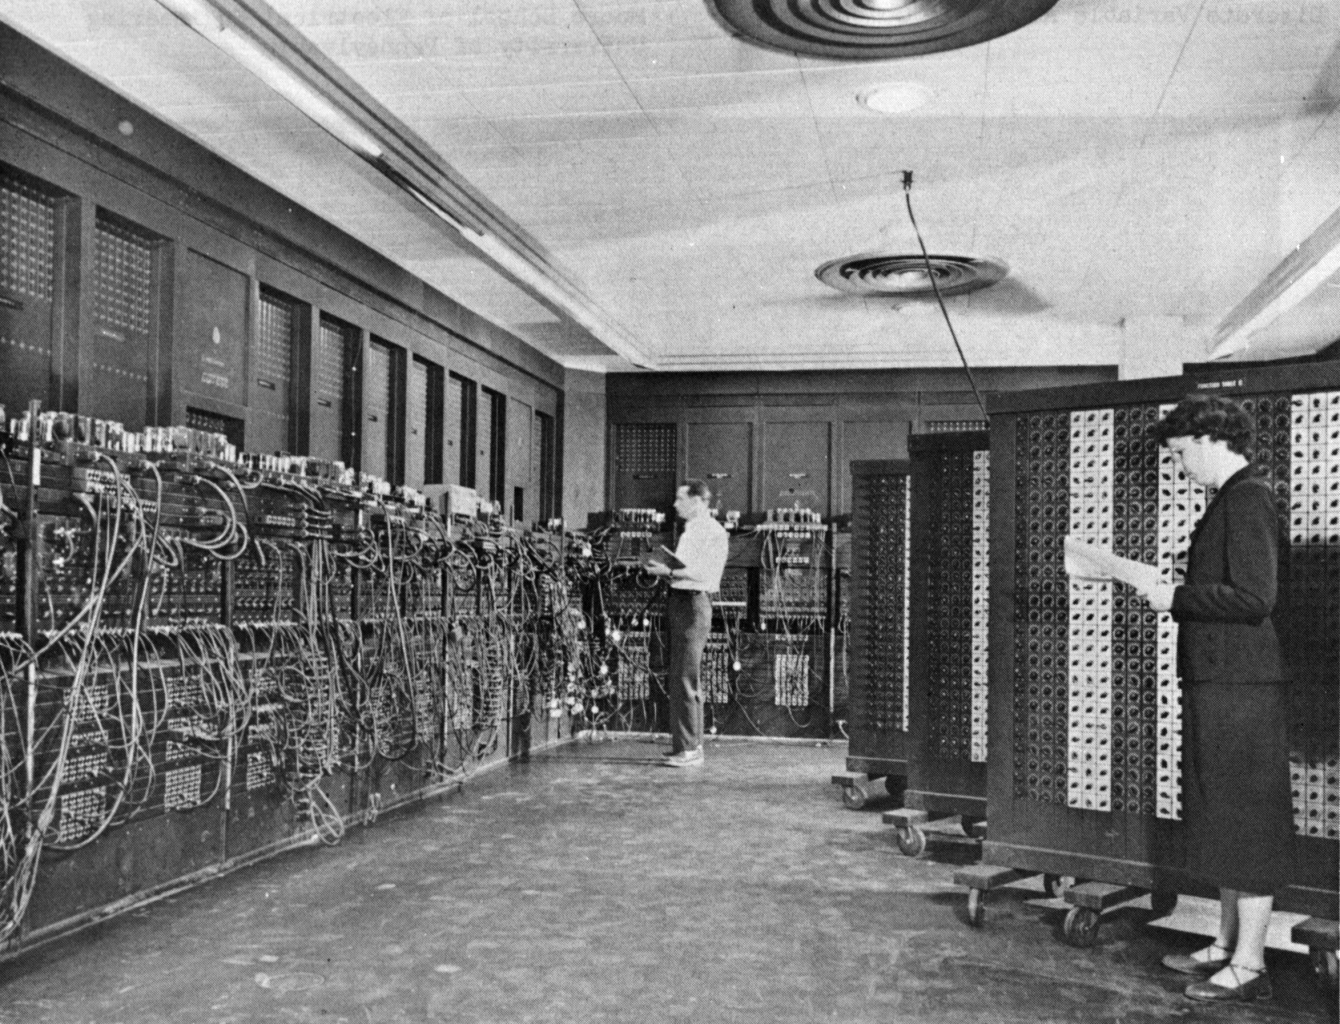
ЭНИАК – один из ранних универсальных электронных компьютеров
Со временем компьютеры становились меньше и дешевле, а с появлением микропроцессоров вычислительную мощность стало возможно размещать в гораздо более компактных устройствах.
В 1990-х интернет начал быстро расти, а вместе с ним росло количество серверов –компьютеров, которые обслуживают сайты, базы данных и другие сетевые сервисы. Серверы стали устанавливать десятками в специальные стойки (racks), а стойки – сотнями и тысячами в специально оборудованных зданиях с постоянным электроснабжением, подключением к интернету и системами охлаждения. Такие объекты стали называть дата-центрами или центрами обработки данных («ЦОД»).
Компаниям, которым требовались значительные вычислительные мощности, часто приходилось заранее покупать физические серверы, размещать их, подключать к интернету и электричеству, охлаждать и обслуживать. При этом оборудование обычно приходилось приобретать с запасом под пиковую нагрузку, из-за чего часть мощностей вне пиковых периодов могла простаивать.
Возник очевидный вопрос: а что если вообще не покупать серверы, а арендовать вычислительную мощность только тогда, когда она нужна?
Появление облачных вычислений
В августе 2006 года Amazon запустила бета-версию сервиса EC2 (от англ. Elastic Compute Cloud), с помощью которого можно было арендовать виртуальный сервер через интернет за 10 центов в час. То есть вместо покупки своего оборудования можно было взять чужое на нужное время.
Ключевым преимуществом была та самая «эластичность»: возможность быстро увеличивать и уменьшать объем арендуемых вычислительных ресурсов вслед за нагрузкой, оплачивая время их использования.
Это была важная веха в развитии современных облачных сервисов. Спустя 20 лет на мировом рынке облачной инфраструктуры лидируют AWS (Amazon Web Services), Microsoft Azure и Google Cloud, операторов которых принято называть «гиперскейлерами». По оценке Synergy Research Group, во втором квартале 2026 года доли этих трех провайдеров составляли 28%, 20% и 15% соответственно (больше 60% всего рынка).
По мере роста облачного рынка гиперскейлеры наращивали свою инфраструктуру: строили собственные дата-центры и арендовали помещения и мощности у специализированных операторов.
Основную вычислительную работу в традиционных облачных серверах выполняли центральные процессоры, или CPU (от англ. Central Processing Unit). Это универсальные устройства для выполнения самых разных вычислительных задач: от работы сайтов до обработки запросов к базам данных.
Параллельно, в 2010-х годах, развивалось другое направление – «майнинговые фермы», то есть комплексы вычислительного оборудования для добычи криптовалют. Вместо обслуживания сайтов это оборудование многократно выполняло криптографические вычисления, соревнуясь за возможность добавить новый блок в блокчейн и получить вознаграждение в криптовалюте. Для майнинга некоторых криптовалют хорошо подходили графические процессоры, или GPU (от англ. Graphics Processing Unit). Изначально их создавали для обработки компьютерной графики, но способность выполнять множество однотипных вычислений параллельно оказалась полезной и для других задач. Например, GPU широко использовались для добычи эфира – криптовалюты сети Ethereum – до прекращения майнинга в этой сети в сентябре 2022 года. Именно с майнинга Ethereum начинала компания CoreWeave, которая впоследствии стала одним из крупнейших «неоклаудов».
Ноябрь 2022 года
Поздней осенью 2022 года произошло то, что иногда называют «моментом ChatGPT»: 30 ноября компания OpenAI представила миру чат-бот ChatGPT. Сегодня таких ботов стало очень много, и ими пользуются сотни миллионов людей ежедневно.
За подобными сервисами стоят обученные большие языковые модели. Для их обучения крайне эффективны графические процессоры (GPU), способные выполнять множество однотипных операций параллельно (в первую очередь перемножение матриц). При этом GPU используются не только для обучения, но и для «инференса» – применения обученной модели к новым данным. В случае чат-ботов это обработка пользовательских запросов и генерация ответов.
На фоне этих событий стремительно выросла потребность в специализированной облачной инфраструктуре для ИИ-вычислений. Казалось бы, гиперскейлеры могли бы без труда забрать весь новый сегмент. Однако спрос на такие вычисления и GPU рос быстрее, чем гиперскейлеры успевали вводить новые мощности.
Это создало окно возможностей в том числе для компаний с опытом криптомайнинга: их площадки и уже подведенное электричество позволяли быстрее развернуть инфраструктуру для ИИ. Правда, площадки требовали переоборудования, а специализированные чипы для добычи биткоина для этих задач не подходили.
На этой волне вырос новый сегмент облачного рынка – «неоклауды» (от англ. neoclouds), специализированные провайдеры вычислительных мощностей на базе GPU для обучения и использования ИИ.
Неоклауды сегодня
К 2026 году неоклауды стали заметным сегментом рынка инфраструктуры. Изменилась и структура спроса на их мощности.
В первые годы после «момента ChatGPT» основным источником спроса было обучение моделей: крупные проекты OpenAI, Anthropic и других разработчиков могли занимать десятки тысяч чипов на месяцы. Сейчас все большую роль играет инференс. Одна из причин – распространение так называемых агентных сценариев (от англ. agentic workflows), когда нейросеть не просто отвечает на один вопрос, а выполняет многошаговую задачу: планирует действия, обращается к внешним сервисам, проверяет результат и продолжает работу. Одна пользовательская задача может требовать целой последовательности обращений к модели, увеличивая нагрузку на инференс даже без роста числа пользователей.
Масштаб изменений виден и в прогнозах. По оценке McKinsey, мировая потребность в мощностях дата-центров может вырасти с 82 ГВт в 2025 году до 219 ГВт в 2030 году, то есть примерно на 22% в год. В этом сценарии к 2030 году инференс станет крупнейшей категорией нагрузки: около 93 ГВт или 43% всего спроса, то есть примерно в 1,5 раза больше, чем обучение моделей (62 ГВт). Гигаватты здесь отражают требуемую электрическую мощность инфраструктуры, а не скорость вычислений.
О том же говорят и сами неоклауды. По данным менеджмента CoreWeave, в первом квартале 2026 года более половины вычислительных мощностей компании было занято именно инференсом.
Разошлись и стратегии самих неоклаудов. Условно можно выделить четыре типа компаний – в зависимости от их основного конкурентного преимущества и клиентской базы.
- Провайдеры, работающие в масштабах гиперскейлеров и по сути обслуживающие их избыточный спрос. Типичный пример – CoreWeave. Их основное преимущество – доступ к капиталу и масштаб закупок GPU.
- Компании, которые строят бизнес вокруг энергии и инфраструктуры. Пример – Crusoe. Узким местом для дата-центров все чаще становится не оборудование, а электричество, поэтому такие компании сначала обеспечивают доступ к источнику энергии и уже под него размещают вычислительные мощности.
- Провайдеры, ориентированные на разработчиков: Lambda, Together AI. Они делают ставку в том числе на удобство: готовые инструменты для запуска и обслуживания моделей, интеграцию с популярными программными фреймворками и простой доступ для небольших команд.
- Региональные и «суверенные» провайдеры, такие как Nebius или G42 из ОАЭ. Их преимущество – присутствие в конкретной юрисдикции: соблюдение требований к месту хранения данных (от англ. data residency), установленных законом или договором, знание местного регулирования и отношения с государством, которое все чаще хочет иметь собственную ИИ-инфраструктуру.
Граница между типами условна, потому что одна крупная сделка с гиперскейлером, разработчиком моделей или государством может заметно сместить позицию любой из этих компаний.
Как к этому относятся инвесторы
За несколько лет среди неоклаудов появились публичные компании стоимостью в десятки миллиардов долларов. CoreWeave и Nebius, чьи акции торгуются на бирже, стали для рынка ориентиром того, сколько стоит этот бизнес, – и одновременно наглядной иллюстрацией его рисков.
Выручка CoreWeave во втором квартале 2026 года составила $2,6 млрд, а портфель законтрактованных заказов – $104 млрд. Это не деньги на счете: чтобы их получить, CoreWeave должна еще предоставить клиентам обещанные мощности. Долг компании на конец квартала составлял около $35,1 млрд, а капитальные вложения на весь 2026 год оценивались в $35–39 млрд. У Nebius картина похожая: квартальная выручка выросла на 454% год к году до $582 млн, при этом на конец квартала на $8,04 млрд денежных средств приходилось $8,55 млрд долга, а капитальные затраты на 2026 год запланированы на уровне $20–25 млрд.
Иными словами, обе компании строят мощности в расчете на будущий спрос, в том числе за счет долга, а выручку получают позже. Частично разрыв закрывают сами клиенты: по данным Nebius, примерно в 70% сделок второго квартала 2026 года предусмотрена предоплата, покрывающая 50–60% соответствующих капитальных затрат. Для провайдера это способ сократить потребность в заемном капитале, но одновременно и жесткое обязательство предоставить мощности в срок.
Рынок акций смотрит на это оптимистично. К концу августа 2026 года акции CoreWeave стоили вдвое дороже, чем при выходе на биржу в 2025 году, а акции Nebius с начала 2025 года подорожали почти в десять раз. Однако стоимость долгового финансирования для неоклаудов выше. По данным Cbonds, облигации CoreWeave с погашением в 2030 году торговались с доходностью около 9,6–9,75% годовых, а ориентир для облигаций гиперскейлеров инвестиционного рейтинга составлял 4,8–5,8%.
Что дальше
Перед нами рынок, на котором за несколько лет возникли контракты на сотни миллиардов долларов, но пока не сложилось ни стандартной документации, ни устоявшейся регуляторной и судебной практики. Соглашения о предоставлении вычислительных мощностей каждый раз пишутся почти с нуля, а вопросы о том, кто несет риск простоя оборудования, задержки поставки чипов или отключения электричества, решаются в каждой сделке по-разному. Одновременно сама вычислительная мощность начинает превращаться в биржевой товар: вот-вот появится индексы цен на аренду GPU, а вслед за ними и производные финансовые инструменты.
Об этой стороне бизнеса мы расскажем в следующих публикациях: разберем структуру типичного соглашения об аренде вычислительных мощностей, правовой статус вычислительной мощности как товара и регулирование производных инструментов.
Закрытая рассылка о праве и сделках в эпоху технологического суверенитета
Подписаться


Контакты


Москва, 109147, Россия